Evaluación económica de obras hidráulicas: VAN, TIR, costo anual equivalente y riesgo hidrológico
Pablo Rojas4 min de lectura
En este artículo
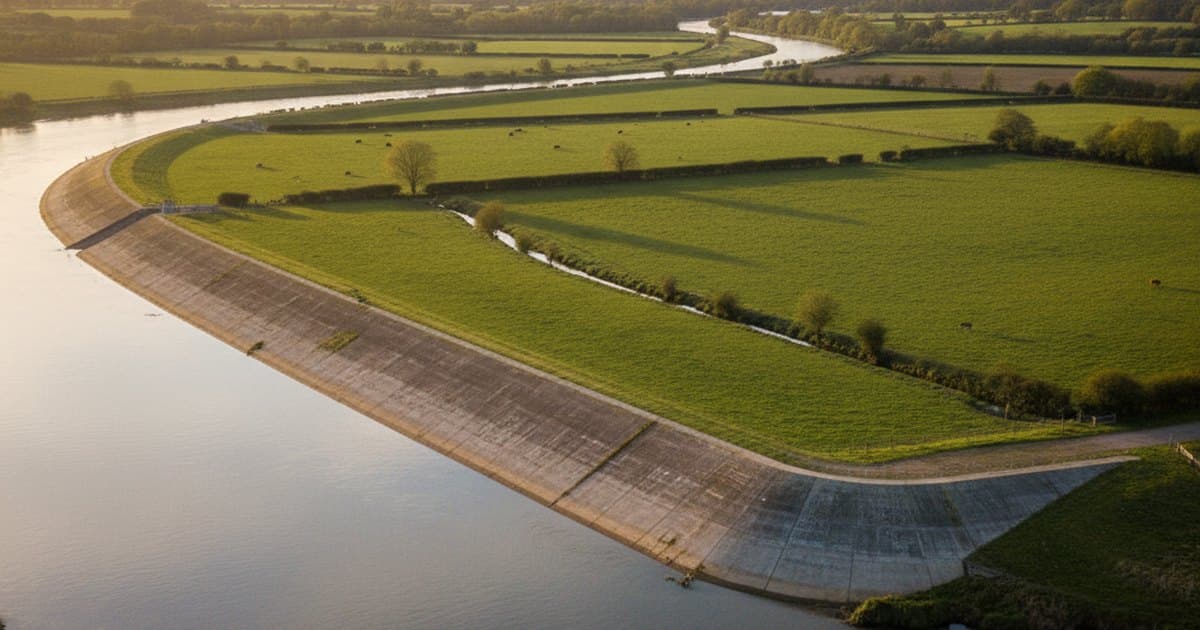
Elegir el período de retorno de diseño de una defensa fluvial "porque la norma dice 100 años" es la salida fácil. La decisión correcta es económica: se protege hasta el punto en que el peso adicional de obra cuesta más de lo que evita en daños. Esta guía arma ese cálculo.
Las tres herramientas
Valor actual neto
Con la inversión inicial, los beneficios del año (que en una obra de protección son daños evitados), los costos de operación y mantenimiento, la tasa de descuento y el horizonte. Un proyecto es conveniente si .
Costo anual equivalente
Cuando se comparan alternativas con vidas útiles distintas —un enrocado de 20 años contra un muro de hormigón de 50—, el VAN no es comparable directamente. El CAE reparte el costo total en una anualidad uniforme:
donde es el valor actual de todos los costos. Se elige la alternativa de menor CAE. Es la herramienta correcta para comparar obras hidráulicas, y la más subutilizada.
Tasa interna de retorno, con advertencia
La TIR es la tasa que anula el VAN. Es útil como indicador, pero no sirve para elegir entre alternativas excluyentes: favorece sistemáticamente a los proyectos pequeños. Una defensa que cuesta 100 y rinde 25 % es peor decisión que una que cuesta 500 y rinde 15 %, si el costo de oportunidad del capital es 8 %. La segunda genera mucho más valor absoluto. Además, un flujo con más de un cambio de signo —típico cuando hay una reposición mayor a mitad del horizonte— puede tener varias TIR o ninguna. Para decidir, usar VAN o CAE.
El daño esperado anual: donde entra la hidrología
El beneficio de una obra de protección es probabilístico. Se calcula integrando el daño sobre todas las probabilidades de excedencia:
donde es el daño asociado al evento cuya probabilidad anual de excedencia es . En la práctica se tabula: para cada período de retorno se determina el caudal, con el caudal la extensión y profundidad de la inundación, y con eso el daño en dinero.
Ejemplo tabulado
Todas las cifras van en millones de pesos (MM).
| (años) | Daño sin obra (MM) | Daño con obra (MM) | |
|---|---|---|---|
| 2 | 0,500 | 0 | 0 |
| 5 | 0,200 | 120 | 0 |
| 10 | 0,100 | 380 | 0 |
| 25 | 0,040 | 900 | 0 |
| 50 | 0,020 | 1.500 | 0 |
| 100 | 0,010 | 2.300 | 1.900 |
Integrando por trapecios sobre los intervalos de probabilidad, el DEA sin obra resulta del orden de 96 MM/año y con la obra baja a unos 9,5 MM/año. El beneficio anual es la diferencia: 86,5 MM/año.
Si la obra cuesta 600 MM, tiene 4 MM/año de mantenimiento y se evalúa a 50 años con :
Ampliamente rentable. La pregunta siguiente es la interesante: ¿conviene diseñar para en vez de 50? Eso se responde comparando el incremento de costo contra el incremento de beneficio, no los totales. Si subir de 50 a 100 años cuesta 180 MM adicionales y solo reduce el DEA en 8 MM/año, el VAN incremental es MM: no conviene. El óptimo económico está donde el VAN incremental se anula.
El riesgo hidrológico durante la vida útil
Un dato que hay que poner en el informe y que sorprende a quien decide: la probabilidad de que un evento de período de retorno ocurra al menos una vez durante años de vida útil es
Para años y años de vida útil: . Es decir, hay un 64 % de probabilidad de que la obra sea superada al menos una vez. No es un defecto del diseño: es el diseño. Lo importante es que la obra falle de forma controlada cuando eso ocurra, y que quien la financia lo sepa desde el principio. La calculadora de período de retorno y riesgo resuelve esta relación directamente.
Errores frecuentes
- Contar como beneficio el valor de la infraestructura protegida en vez del daño evitado esperado. Sobrestima el beneficio en órdenes de magnitud.
- Olvidar el costo de mantenimiento y de reposición. Un enrocado necesita reposición periódica; incluirla es lo que hace que el CAE cambie el ranking de alternativas.
- Usar una tasa de descuento sin justificarla. El resultado de una evaluación a 50 años es extremadamente sensible a : entre 4 % y 10 % el factor de anualidad cambia de 21,5 a 9,9, más del doble.
- Ignorar el efecto de inducción de desarrollo. Una defensa que protege un área la vuelve atractiva para construir, aumentando el daño potencial futuro si es superada. Es el fenómeno conocido como paradoja del dique.
- No evaluar la alternativa "no hacer nada" ni la de relocalización. A veces son las de mayor VAN, y omitirlas invalida la comparación.
Relacionado: qué es el período de retorno, análisis de frecuencia de crecidas y interés simple e interés compuesto.